Clase media boricua enfrenta fuerte carga contributiva
Estudio del Colegio de CPA revela que familias con ingresos de $40,000 a $60,000 anuales enfrentan impuestos acumulados y escasos beneficios contributivos.
Por Redacción InDiario|Noticias|
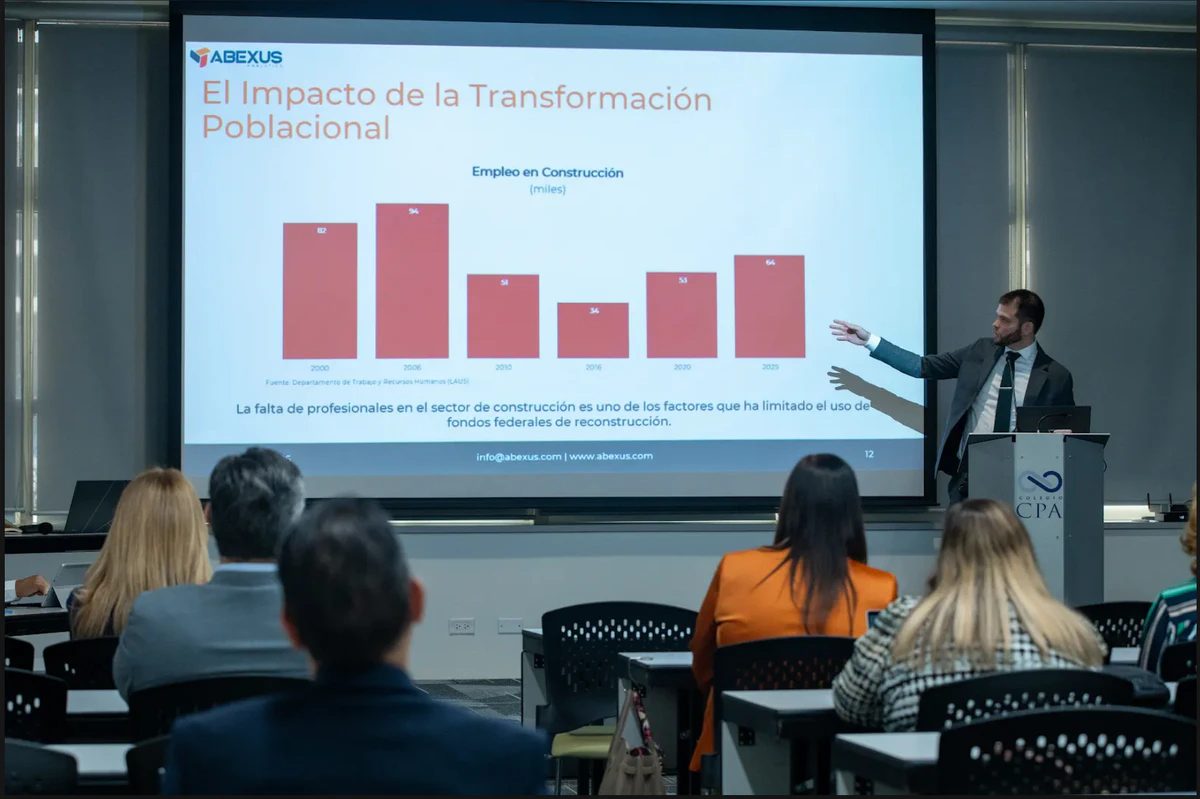
Las familias puertorriqueñas con ingresos anuales de entre $40,000 y $60,000 enfrentan una presión contributiva considerable, debido a la combinación de contribuciones sobre ingresos, el Impuesto sobre Ventas y Uso (IVU) y los arbitrios, según un estudio presentado por el Colegio de Contadores Públicos Autorizados de Puerto Rico (CCPA) y su Fundación.
El informe, titulado Radiografía estructural del sistema contributivo de Puerto Rico y sus principales distorsiones económicas, fue elaborado por la firma ABEXUS y el economista Edwin Ríos. Sus hallazgos plantean la necesidad de una reforma integral que considere tanto la capacidad económica de los ciudadanos como la competitividad de los negocios.
Clase media paga impuestos por múltiples vías
Según el análisis, la tasa efectiva de contribución sobre ingresos aumenta de 2.9% a 12.6% entre los niveles de ingreso anual de $30,000 y $100,000.
En contraste, para contribuyentes con ingresos superiores a $200,000, la tasa efectiva se mantiene aproximadamente entre 19% y 20%, aunque la tasa contributiva estatutaria máxima alcanza el 33%.
El estudio aclara que las tasas efectivas representan la proporción del ingreso que finalmente se destina al pago de contribuciones, luego de considerar las deducciones y los créditos aplicables.
El presidente de la Fundación del CCPA, Rolando López, explicó que las familias de ingresos medios enfrentan una presión adicional porque destinan una parte considerable de sus ingresos al consumo, sujeto al IVU y otros impuestos, mientras reciben beneficios limitados del Crédito por Trabajo.
La inflación también ha reducido el valor real de las deducciones. Como ejemplo, el informe señala que la deducción por dependiente permanece en $2,500, cuando su valor ajustado por inflación sería de aproximadamente $3,762.
IVU podría representar una carga real de 12.7%
Otro hallazgo significativo está relacionado con el efecto acumulativo del IVU sobre los precios de bienes y servicios.
El estudio estima que el 42.7% de los recaudos del IVU proviene de compras realizadas por empresas para mantener sus operaciones, en lugar de compras destinadas directamente al consumo final.
Según los investigadores, estos impuestos pagados durante la producción y distribución pueden incorporarse al precio de los productos, elevando indirectamente la carga que enfrentan los consumidores.
De trasladarse la mayor parte de esos costos al precio final, la carga efectiva para el consumidor podría acercarse al 12.7%, por encima del 11.5% de IVU que aparece en los recibos. Esta cifra constituye una estimación económica y no un aumento de la tasa legal del impuesto.
Diferencias contributivas entre empresas
El informe también identifica disparidades entre negocios que realizan actividades económicas similares.
Mientras la tasa contributiva corporativa regular puede alcanzar el 37.5%, determinadas empresas acogidas a decretos de incentivos contributivos pagan tasas de alrededor del 4%.
Los investigadores advierten que estas diferencias pueden colocar a pequeños y medianos comerciantes en desventaja competitiva frente a empresas que disfrutan de tratamientos contributivos preferenciales.
A nivel municipal, el estudio cuestiona las patentes calculadas sobre las ventas y el impuesto al inventario, debido a que ambos pueden representar obligaciones económicas independientemente de las ganancias obtenidas por los negocios.
Advierten pérdida de empleos y recaudos para 2045
El análisis también examina las consecuencias del envejecimiento poblacional y la emigración sobre la base contributiva de Puerto Rico.
De mantenerse las tendencias demográficas actuales, los investigadores proyectan que Puerto Rico podría registrar unos 213,000 empleos menos para 2045, lo que representaría una reducción aproximada de $843 millones anuales en recaudos combinados de contribución sobre ingresos e IVU, expresados en dólares de 2025.
Se trata de una proyección condicionada a la continuidad de las tendencias actuales, no de una pérdida económica inevitable.
CPA recomienda reforma contributiva integral
Ante los resultados, el Colegio de CPA y su Fundación recomendaron revisar conjuntamente las contribuciones sobre ingresos, el IVU, los arbitrios, los impuestos sobre la propiedad y los tributos municipales.
Entre las alternativas propuestas figuran ajustar las deducciones por inflación, eliminar diferencias contributivas injustificadas y evaluar la efectividad de los incentivos económicos.
El presidente del CCPA, Gerardo Torres, sostuvo que cualquier reforma debe simplificar el cumplimiento contributivo, proporcionar estabilidad a los negocios y reconocer la capacidad de pago de las familias.
El estudio plantea que modificar impuestos individualmente, sin considerar sus efectos acumulativos, podría trasladar mayores cargas hacia determinados sectores de la población.