Proponen exención automática a entidades sin fines de lucro
El proyecto de Jeison Rosa Ramos eliminaría trámites duplicados y obligaría a Hacienda a certificar las exenciones en un máximo de 30 días.
Por Redacción InDiario|Política|
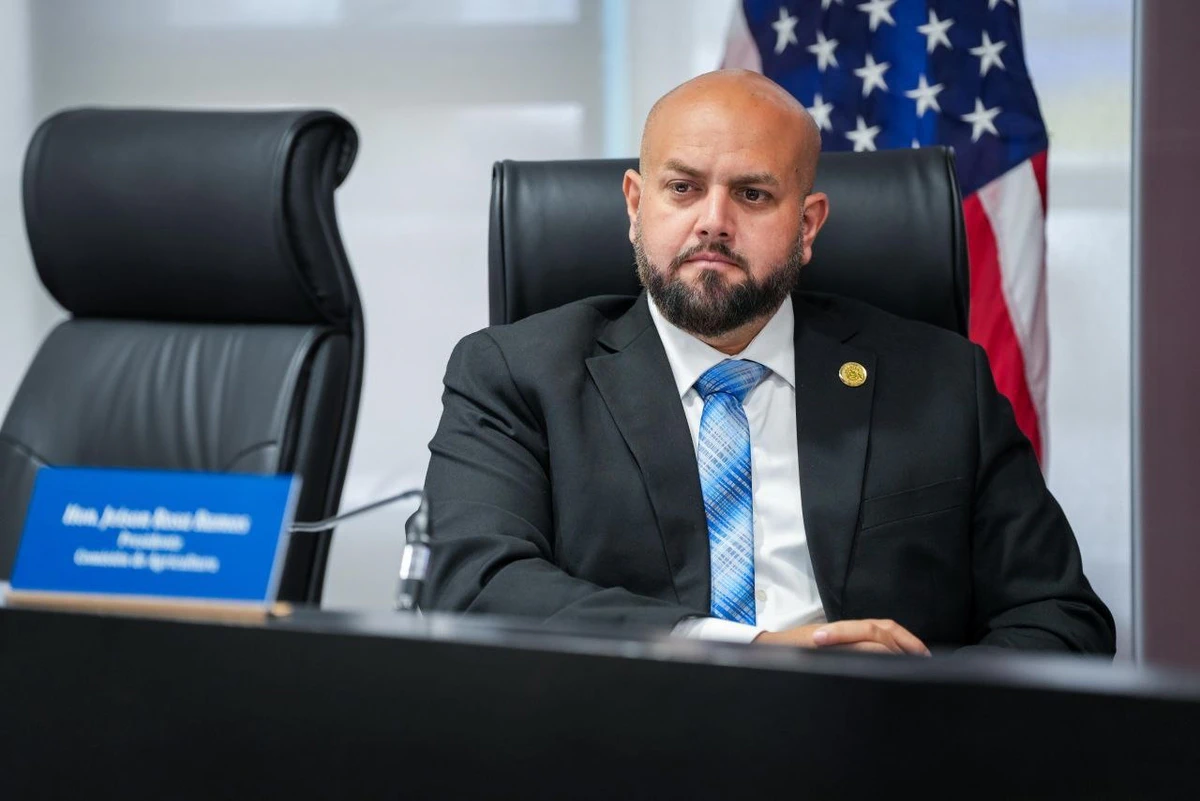
Las organizaciones sin fines de lucro reconocidas por el Servicio de Rentas Internas federal (IRS) podrían obtener su exención contributiva en Puerto Rico mediante un procedimiento automático, sin tener que someterse nuevamente al proceso ordinario de evaluación del Departamento de Hacienda.
El senador por el Distrito de Mayagüez-Aguadilla, Jeison Rosa Ramos, presentó el Proyecto del Senado 1581, que propone enmendar el Código de Rentas Internas de Puerto Rico para reconocer automáticamente la exención de las entidades certificadas bajo la Sección 501(c)(3) del Código federal.
La medida establecería un término máximo de 30 días para que Hacienda emita la certificación correspondiente, una vez la organización presente su solicitud bajo el nuevo procedimiento.
Buscan eliminar duplicidad de trámites
Actualmente, las entidades sin fines de lucro reconocidas a nivel federal deben completar un procedimiento adicional ante Hacienda para obtener el reconocimiento de su exención contributiva en Puerto Rico.
La Ley 64-2025 flexibilizó ese proceso al permitir que el secretario de Hacienda evaluara y concediera la exención a organizaciones previamente certificadas por el IRS, siempre que entendiera que su otorgamiento respondía a los mejores intereses de Puerto Rico.
Sin embargo, según la exposición de motivos del nuevo proyecto, los procedimientos continúan siendo burocráticos, lentos y duplicativos, lo que retrasa el acceso de muchas organizaciones a beneficios contributivos y recursos económicos.
Rosa Ramos sostuvo que estas entidades desempeñan funciones esenciales en comunidades donde ofrecen servicios educativos, asistencia alimentaria, atención a personas enfermas y apoyo a poblaciones vulnerables.
El legislador cuestionó que organizaciones que ya cumplieron con los requisitos federales tengan que atravesar otro proceso administrativo para obtener beneficios similares en la jurisdicción local.
¿Cómo funcionaría la exención automática?
De aprobarse la legislación, las entidades que cuenten con reconocimiento federal bajo la Sección 501(c)(3) quedarían acogidas a la exención contributiva local contemplada en la medida.
Aunque se eliminaría el requisito de presentar la solicitud ordinaria de Exención y Certificación de Cumplimiento, las organizaciones todavía tendrían que presentar una petición ante Hacienda para que se les expida la certificación correspondiente.
El Departamento estaría obligado a emitirla automáticamente dentro de un período no mayor de 30 días, sin exigir trámites adicionales de evaluación.
El secretario de Hacienda podría establecer, mediante carta circular u otra publicación oficial, el procedimiento que deberán utilizar las organizaciones para solicitar este reconocimiento.
La propuesta también eliminaría la discreción del secretario para condicionar esta exención a una determinación sobre los mejores intereses de Puerto Rico.
Es importante señalar que la medida está relacionada con la exención contributiva contemplada en la Sección 1101.01 del Código de Rentas Internas local y no significa una eliminación automática de todas las obligaciones contributivas que pudieran corresponder a una organización.
La certificación federal como garantía
El senador argumentó que las organizaciones reconocidas bajo la Sección 501(c)(3) ya están sujetas a requisitos federales relacionados con transparencia, rendición de cuentas y manejo de recursos.
Para obtener y conservar esa clasificación, las entidades deben demostrar que operan para propósitos permitidos por la legislación federal, que no distribuyen ganancias entre individuos particulares y que cumplen con las obligaciones de información aplicables.
“No estamos bajando la vara; estamos reconociendo una vara que ya es más alta”, expresó Rosa Ramos al defender la utilización de los criterios federales como base para otorgar el beneficio local.
Según el legislador, reconocer las certificaciones del IRS permitiría agilizar el funcionamiento de las organizaciones y reducir las gestiones administrativas del Departamento de Hacienda.
Impacto en donativos y servicios comunitarios
La exposición de motivos sostiene que las demoras en obtener la exención contributiva pueden afectar la capacidad de las organizaciones para recibir aportaciones, participar en determinados contratos y comenzar operaciones.
El reconocimiento contributivo local también tiene importancia para los donantes, debido a las disposiciones que permiten reclamar deducciones por determinadas aportaciones a entidades elegibles, sujetas a los requisitos legales aplicables.
La propuesta beneficiaría particularmente a organizaciones dedicadas a servicios sociales, actividades educativas, proyectos culturales, asistencia humanitaria e iniciativas comunitarias que ya cuentan con certificación federal.
No obstante, el proyecto no incluye una estimación de cuántas entidades podrían acogerse al nuevo procedimiento ni del posible efecto fiscal de su aprobación.