Proponen comprar viviendas en subasta con hipotecas
El proyecto permitiría participar con una preaprobación hipotecaria, pagar el 5 % al ganar y completar el balance en 45 días.
Por Redacción InDiario|Política|
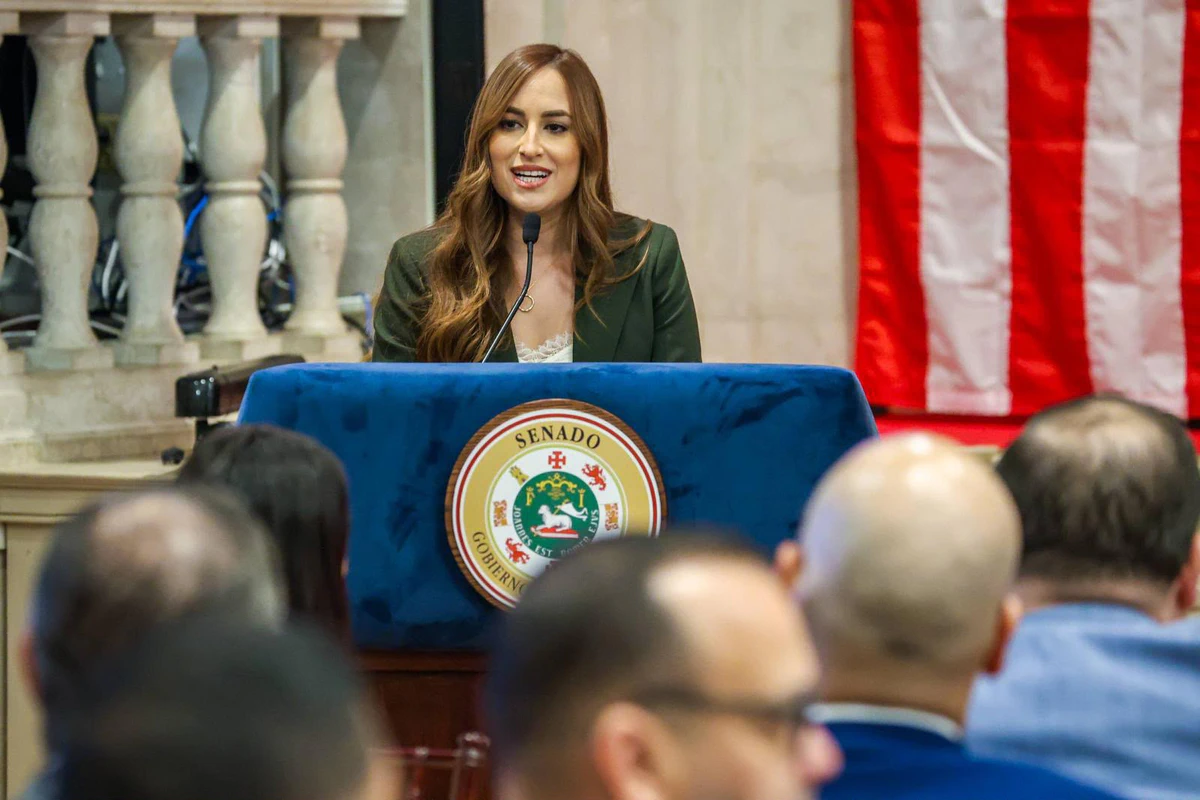
Las personas interesadas en adquirir una vivienda mediante subasta judicial podrían hacerlo utilizando financiamiento hipotecario, sin necesidad de contar con la totalidad del dinero al momento de la adjudicación, si prospera una medida legislativa presentada en el Senado de Puerto Rico.
La senadora por el Distrito de Ponce, Jamie Barlucea Rodríguez, radicó el Proyecto del Senado 1601, que busca modificar las condiciones de pago en las subastas judiciales para permitir la participación de compradores que cuenten con una aprobación hipotecaria condicionada de una institución financiera.
Actualmente, el artículo 105 de la Ley 210-2015 establece, como regla general, que el mejor postor debe pagar la totalidad del precio en el acto de la subasta. Este requisito limita las posibilidades de participación de personas que tienen capacidad para financiar una propiedad, pero no disponen inmediatamente del dinero necesario.
La propuesta establecería una excepción a esa disposición para facilitar el acceso a la compra de viviendas mediante financiamiento bancario.
Depósito de 5 % y hasta 45 días para pagar
Bajo la legislación propuesta, los compradores interesados tendrían que presentar al alguacil, antes del inicio de las ofertas, una certificación vigente emitida por una institución financiera autorizada para conceder préstamos hipotecarios en Puerto Rico.
El documento deberá identificar la cantidad aprobada, su período de vigencia y las condiciones pendientes para completar el financiamiento. Además, el préstamo y los fondos propios acreditados por el comprador deberán ser suficientes para cubrir tanto la oferta como los gastos de cierre.
Si el participante resulta ganador, solamente tendría que depositar el 5 % del precio ofrecido en el momento de la subasta. La adjudicación sería provisional, mientras el comprador completa el financiamiento y paga el balance pendiente.
El proyecto establece un término de 45 días para completar el pago, aunque el tribunal podría autorizar una única extensión de hasta 15 días adicionales cuando la institución financiera justifique la demora y confirme que el desembolso puede completarse.
De aprobarse, una persona que gane una subasta por $150,000 tendría que entregar inicialmente $7,500 y disponer del plazo establecido para completar los $142,500 restantes.
¿Qué ocurriría si el comprador no consigue el préstamo?
La propuesta también establece mecanismos para evitar que las propiedades permanezcan indefinidamente pendientes de adjudicación.
Si el comprador no completa el pago dentro del término autorizado, el tribunal podría dejar sin efecto la adjudicación provisional y considerar la siguiente oferta válida presentada durante la subasta.
La senadora aclaró que la medida no alteraría el principio de adjudicar la propiedad al mejor postor ni eliminaría las garantías procesales que regulan las ventas judiciales.
“La vivienda se seguiría adjudicando al mejor postor”, sostuvo Barlucea Rodríguez al explicar el alcance de su propuesta.
La venta solamente se confirmaría después de completarse el pago total y cumplirse los demás requisitos legales.
Buscan ampliar las oportunidades de adquirir vivienda
Barlucea Rodríguez argumentó que las condiciones actuales dificultan la participación de familias trabajadoras que cuentan con capacidad crediticia, pero carecen de suficiente liquidez para competir en una subasta judicial.
La legisladora sostuvo que el acceso a vivienda constituye un asunto de alto interés social y que los procedimientos de compraventa deben responder a la realidad económica de los ciudadanos.
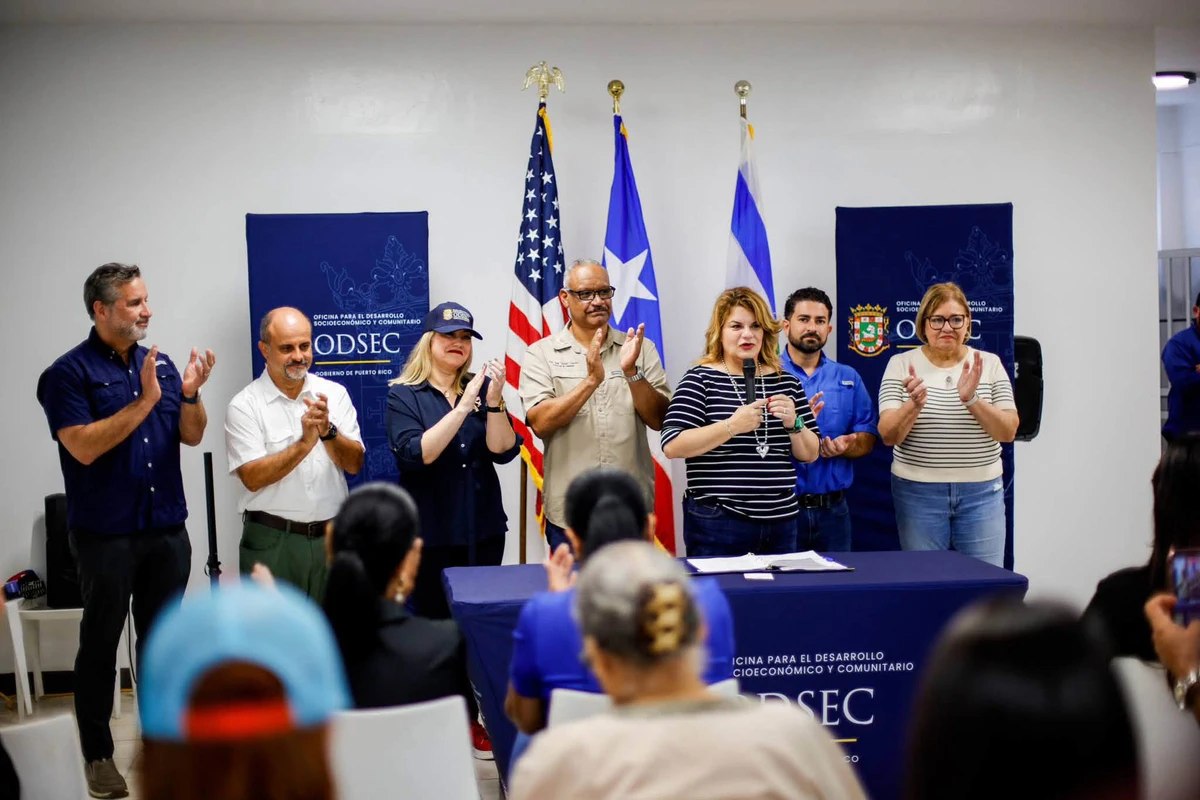
La iniciativa surgió como resultado del Encuentro Multisectorial para la Vivienda Asequible, convocado para discutir alternativas que permitan atender las dificultades de acceso a propiedades residenciales en Puerto Rico.
En ese foro participaron representantes de distintos sectores interesados en examinar medidas relacionadas con la disponibilidad de viviendas, la recuperación de propiedades y la reducción de obstáculos en los procesos de adquisición.
Una alternativa que todavía requiere aprobación
Aunque la propuesta podría ampliar el número de participantes en las subastas judiciales, su implementación dependería de la disponibilidad de financiamiento hipotecario y de que las instituciones bancarias puedan completar los procesos de evaluación y desembolso dentro de los términos establecidos.
También quedaría por evaluar cómo el mecanismo propuesto afectaría la duración de los procedimientos judiciales, particularmente cuando un comprador no logre completar el financiamiento.