Vega Alta bajo lupa: pagos indebidos y obras sin permisos
La Contraloría detectó inversiones por $962,238 en terrenos ajenos, contratos sin fianzas y fallas en compras y donativos municipales.
Por Francisco Rodríguez-Burns|Política|
La Oficina de la Contralora de Puerto Rico identificó múltiples deficiencias en el manejo de fondos públicos y en los procesos administrativos del Municipio de Vega Alta, entre ellas pagos indebidos, obras de construcción sin los permisos requeridos e inversiones en propiedades pertenecientes al Gobierno central.
Los señalamientos forman parte de un informe de auditoría, divulgado este miércoles, que examinó las operaciones administrativas y fiscales del municipio entre el 1 de marzo de 2020 y el 30 de junio de 2024.
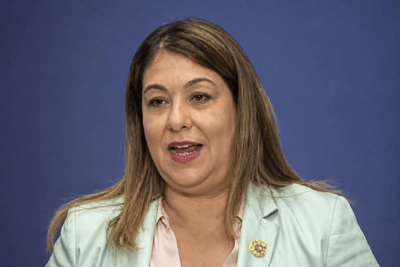
La contralora de Puerto Rico, Carmen A. Vega Fournier, informó que la auditoría produjo cinco hallazgos relacionados con el uso de fondos públicos, la contratación de servicios, la ejecución de proyectos de construcción y los controles sobre las compras y donativos municipales.
“El informe reveló cinco hallazgos que afectan la gestión pública, la sana administración de fondos y el cumplimiento con la normativa vigente”, expresó Vega Fournier.
Uno de los principales señalamientos corresponde a inversiones por $962,238 en la construcción y mejoras de estructuras ubicadas en terrenos cuya titularidad pertenece al Gobierno central.
Según el informe, esta situación impide que el municipio reconozca las instalaciones como activos propios y representa un riesgo de pérdida de la inversión pública si las agencias propietarias deciden disponer de los terrenos o reclamar su devolución.
La auditoría también identificó obras de construcción valoradas en $172,080 que se realizaron sin contar con los permisos correspondientes de la Oficina de Gerencia de Permisos (OGPe).
Además, los auditores encontraron que el municipio formalizó contratos por más de $1 millón sin obtener previamente las fianzas requeridas para garantizar el cumplimiento de las obligaciones contractuales y proteger los intereses municipales.
En otro caso, se identificó un pago de $2,500 por trabajos que no fueron realizados conforme a lo contratado, lo que evidenció deficiencias en la supervisión y certificación de las obras.
Deficiencias en contratos y compras públicas
El informe también documentó pagos por servicios prestados sin que existieran contratos escritos vigentes, lo que, según la Contraloría, provocó desembolsos indebidos y dejó sin establecer formalmente las obligaciones de las partes.
En los procesos de adquisición de bienes y servicios, los auditores encontraron compras realizadas sin las cotizaciones reglamentarias, adjudicaciones que no favorecieron al mejor postor y errores en la evaluación de ofertas que ocasionaron pagos en exceso.
Asimismo, identificaron deficiencias en el manejo de las microcompras, entre ellas la ausencia de registros adecuados, documentación insuficiente para justificar su utilización y falta de controles para prevenir errores e irregularidades.
La Contraloría advirtió que estas prácticas afectan la transparencia de las adquisiciones municipales y limitan la capacidad del gobierno local para garantizar precios justos y razonables mediante procesos competitivos.
Otro de los hallazgos estuvo relacionado con la otorgación de donativos a una entidad sin fines de lucro que no había presentado evidencia sobre la utilización de fondos recibidos en años anteriores.
De acuerdo con la auditoría, también se desembolsaron fondos a esa organización sin que previamente se hubiera formalizado un contrato.
Recomiendan recuperar fondos
Ante los hallazgos, la Contraloría recomendó a la alcaldesa de Vega Alta, a la Legislatura Municipal y a la Oficina de Gerencia y Presupuesto adoptar medidas correctivas para fortalecer la administración de los recursos públicos.
Entre las recomendaciones figuran gestionar el recobro de los pagos indebidos, verificar que los contratos estén vigentes antes de recibir servicios y obtener los permisos y las fianzas correspondientes antes de iniciar o contratar proyectos de construcción.
La agencia fiscalizadora también solicitó establecer controles más rigurosos sobre las compras municipales y la concesión de donativos a organizaciones sin fines de lucro.
Los hallazgos corresponden al período examinado por la auditoría y reflejan incumplimientos administrativos y fiscales identificados por la Oficina de la Contralora.